殖利率怎麼算才合理?用「股利分析」看懂配息的來龍去脈
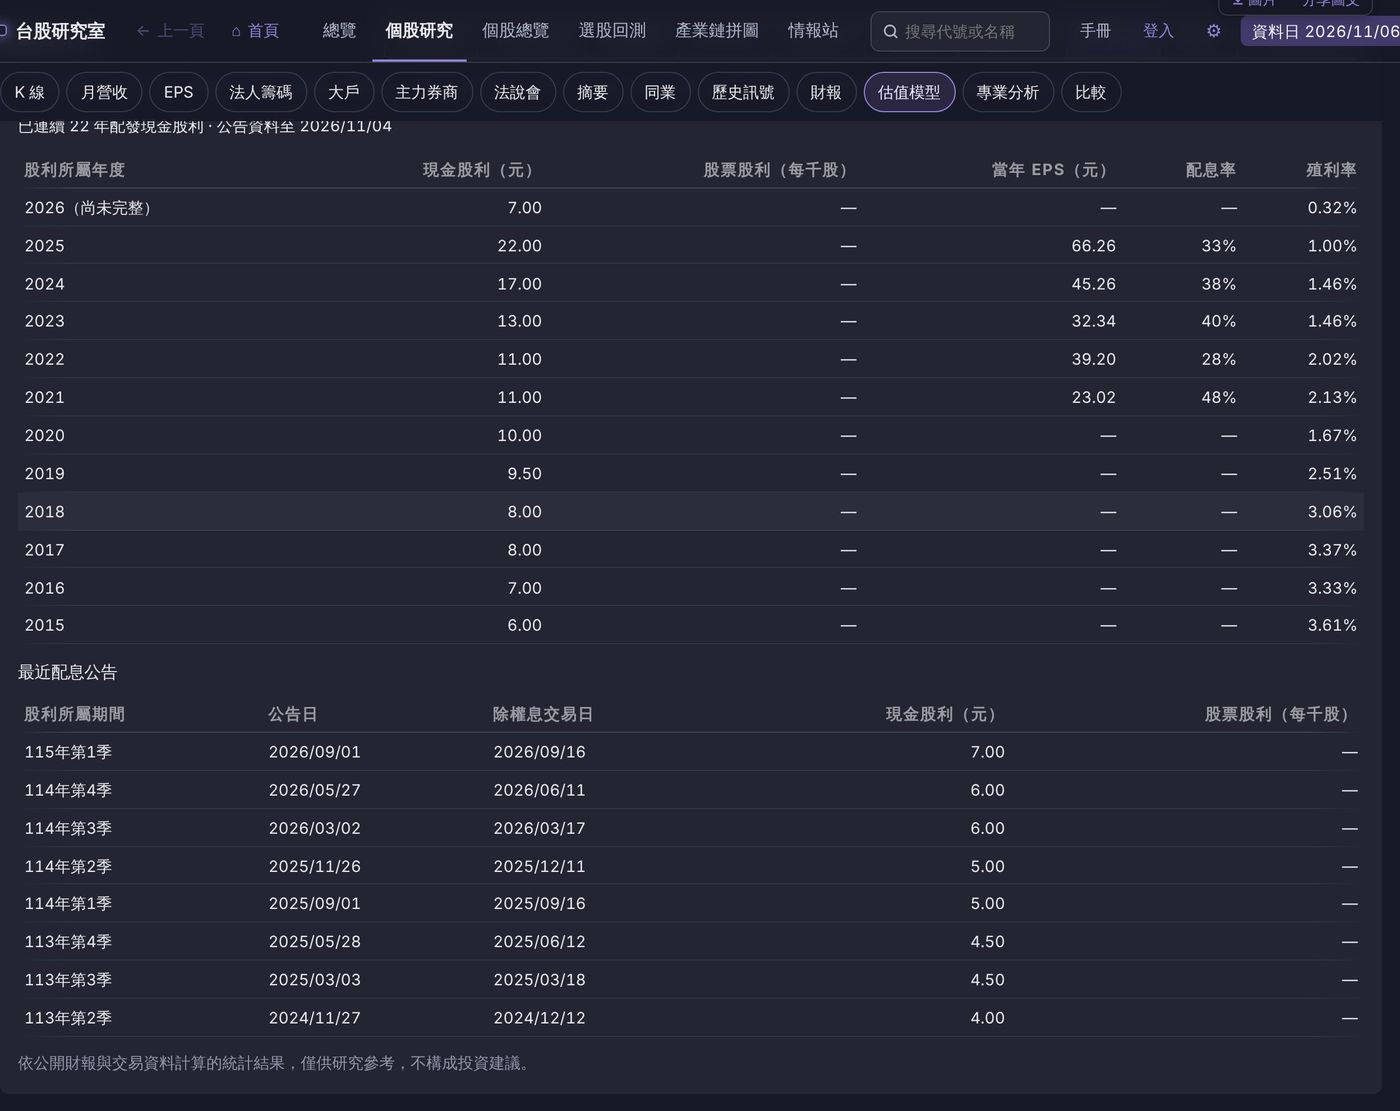
存股族最常問的問題是:「這檔一年配多少?殖利率幾趴?」但同樣一個殖利率,算法不同,答案可能差很多。季配息公司要不要四季加總?股價該用哪一天?股利是從當年獲利配出來,還是吃老本?「股利分析」把這些細節攤開,回答:這家公司的配息,穩不穩、配得合不合理?
它怎麼整理資料
資料來自董事會股利分派公告,按股利所屬年度加總:季配息、半年配息的公司,會把同一個所屬年度的各次配息合計為一年,讓每年配息可以公平比較。表格列出近 12 年:
- 現金股利、股票股利:股票股利以每千股配發股數表示。
- 當年 EPS:該年度四季 EPS 加總,四季不齊時不計算。
- 配息率:現金股利 ÷ 當年 EPS,代表獲利中有多少比例發給股東。
- 殖利率:現金股利 ÷ 股利發放年度(所屬年度的下一年)的平均收盤價。用整年平均價,而不是某一天的股價,可避免單日波動造成誤差。
- 連續配息年數:從最近一個年度往回數,連續配發現金股利的年數。
最近一兩個年度若配息尚未公告完整,會標示「尚未完整」。下方另列最近的配息公告,包含公告日、除權息交易日與配發金額。
實務上怎麼用
情境一:檢查配息是否有獲利支撐。配息率長期在合理範圍、且 EPS 穩定,代表配息主要來自本業獲利。若配息率多年超過 100%,表示配得比賺得多,可能動用保留盈餘或資本公積,持續性需要打問號。
情境二:看配息政策的穩定度。連續配息年數長,加上每年現金股利起伏不大,通常代表公司有明確的股利政策。若股利跟著景氣大起大落,就不適合用單一年度的殖利率推估未來收入。
情境三:理解殖利率的來源。殖利率上升可能是股利增加,也可能只是股價下跌。對照表格中的現金股利與發放年度股價,才能分辨是「配得更多」還是「價格變便宜」。
限制與常見誤用
- 歷史殖利率是用過去的股利與股價計算,不等於今天買進後的報酬。
- 配發股票股利會稀釋每股盈餘,只看現金股利可能低估股東實際拿到的價值,也可能忽略股本膨脹的影響。
- 除權息後股價會向下調整,能否填權息取決於後續表現,殖利率本身不是報酬保證。
- 公司可能因營運或資本支出需求調整股利政策,過去的紀錄不代表未來。
欄位定義請見使用手冊:股利分析;若想用殖利率推估價位,可搭配估值模型中的殖利率法一起看。
本文僅為資訊整理與研究方法分享,不構成投資建議;投資前請自行判斷並承擔風險。本網站不提供即時報價,資料以各來源公布為準。