大盤下跌時它跌多少?用「抗跌體檢」看懂個股的風險輪廓
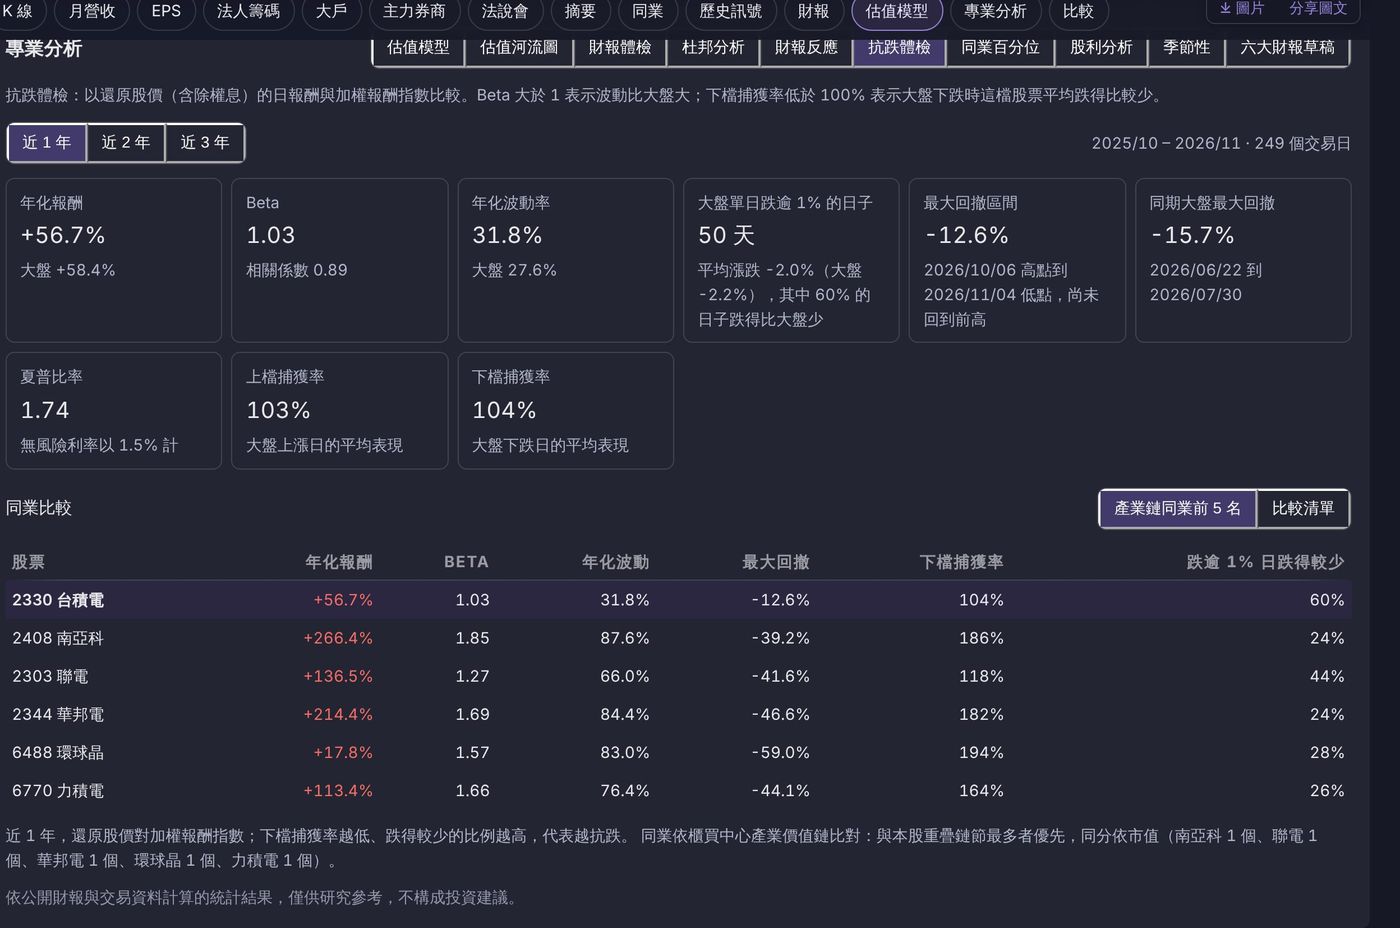
挑股票時,大家最先看的是漲了多少;但真正決定能不能抱得住的,往往是「跌的時候有多痛」。兩檔一年都漲 20% 的股票,一檔一路平穩,另一檔中途曾腰斬再爬回來,持有的感受完全不同。「抗跌體檢」就是把這種差異量化,回答:這檔股票的報酬,是用多少風險換來的?
它看什麼、怎麼算
可選近 1、2、3 年(每年以 250 個交易日計),以還原股價(含除權息)的每日報酬,與加權報酬指數比較。單日漲跌超過 50% 的異常資料會排除。
- 年化報酬:期間累積報酬換算成每年平均,並列出大盤同期數字。
- Beta:個股日報酬與大盤日報酬的共變異數 ÷ 大盤變異數。大於 1 代表通常比大盤震盪更大;旁邊附相關係數,說明兩者走勢的同步程度。
- 年化波動率:日報酬標準差 × √250,代表股價平常的起伏幅度。
- 最大回撤:期間內從前高到後續低點的最大跌幅,並標出高點與低點日期、是否已回到前高;同時列出大盤同期的最大回撤。
- 夏普比率:(年化報酬 − 1.5%)÷ 年化波動率,無風險利率以 1.5% 計,表示每承擔一單位波動換得多少超額報酬。
- 上檔/下檔捕獲率:在大盤上漲(或下跌)的日子裡,個股平均日報酬 ÷ 大盤平均日報酬。下檔捕獲率 60%,大致是大盤跌 1% 時它平均跌 0.6%。
- 大盤單日跌逾 1% 的日子:統計天數、這些日子個股的平均漲跌,以及跌得比大盤少的比例。
實務上怎麼用
情境一:比較兩檔報酬相近的股票。先看夏普比率與最大回撤。報酬相近時,回撤較淺、夏普較高的那一檔,代表過程比較平穩。
情境二:檢查組合的防守能力。理想的防守型標的,下檔捕獲率明顯低於 100%,上檔捕獲率不要太低。如果兩者都很低,可能只是股價不太動,不見得是真正抗跌。
情境三:拉長期間做驗證。把期間從近 1 年切到近 3 年,若 Beta 與捕獲率變化很大,代表風險特性還不穩定,近期的抗跌表現可能只是特定行情造成的。
限制與常見誤用
- 所有指標都來自過去的價格,公司營運或產業環境改變後,風險特性也會跟著改變。
- 期間太短時,少數幾天的大漲大跌就會主導結果。
- Beta 只描述與大盤的連動,個股特有的風險(例如單一客戶、訴訟)不會反映在 Beta 裡。
- 最大回撤是事後看到的數字,未來的回撤可能更深。
各指標的名詞說明,可參考使用手冊:抗跌體檢。
本文僅為資訊整理與研究方法分享,不構成投資建議;投資前請自行判斷並承擔風險。本網站不提供即時報價,資料以各來源公布為準。