財報公布後股價怎麼走?用「財報反應」看市場的預期有多高
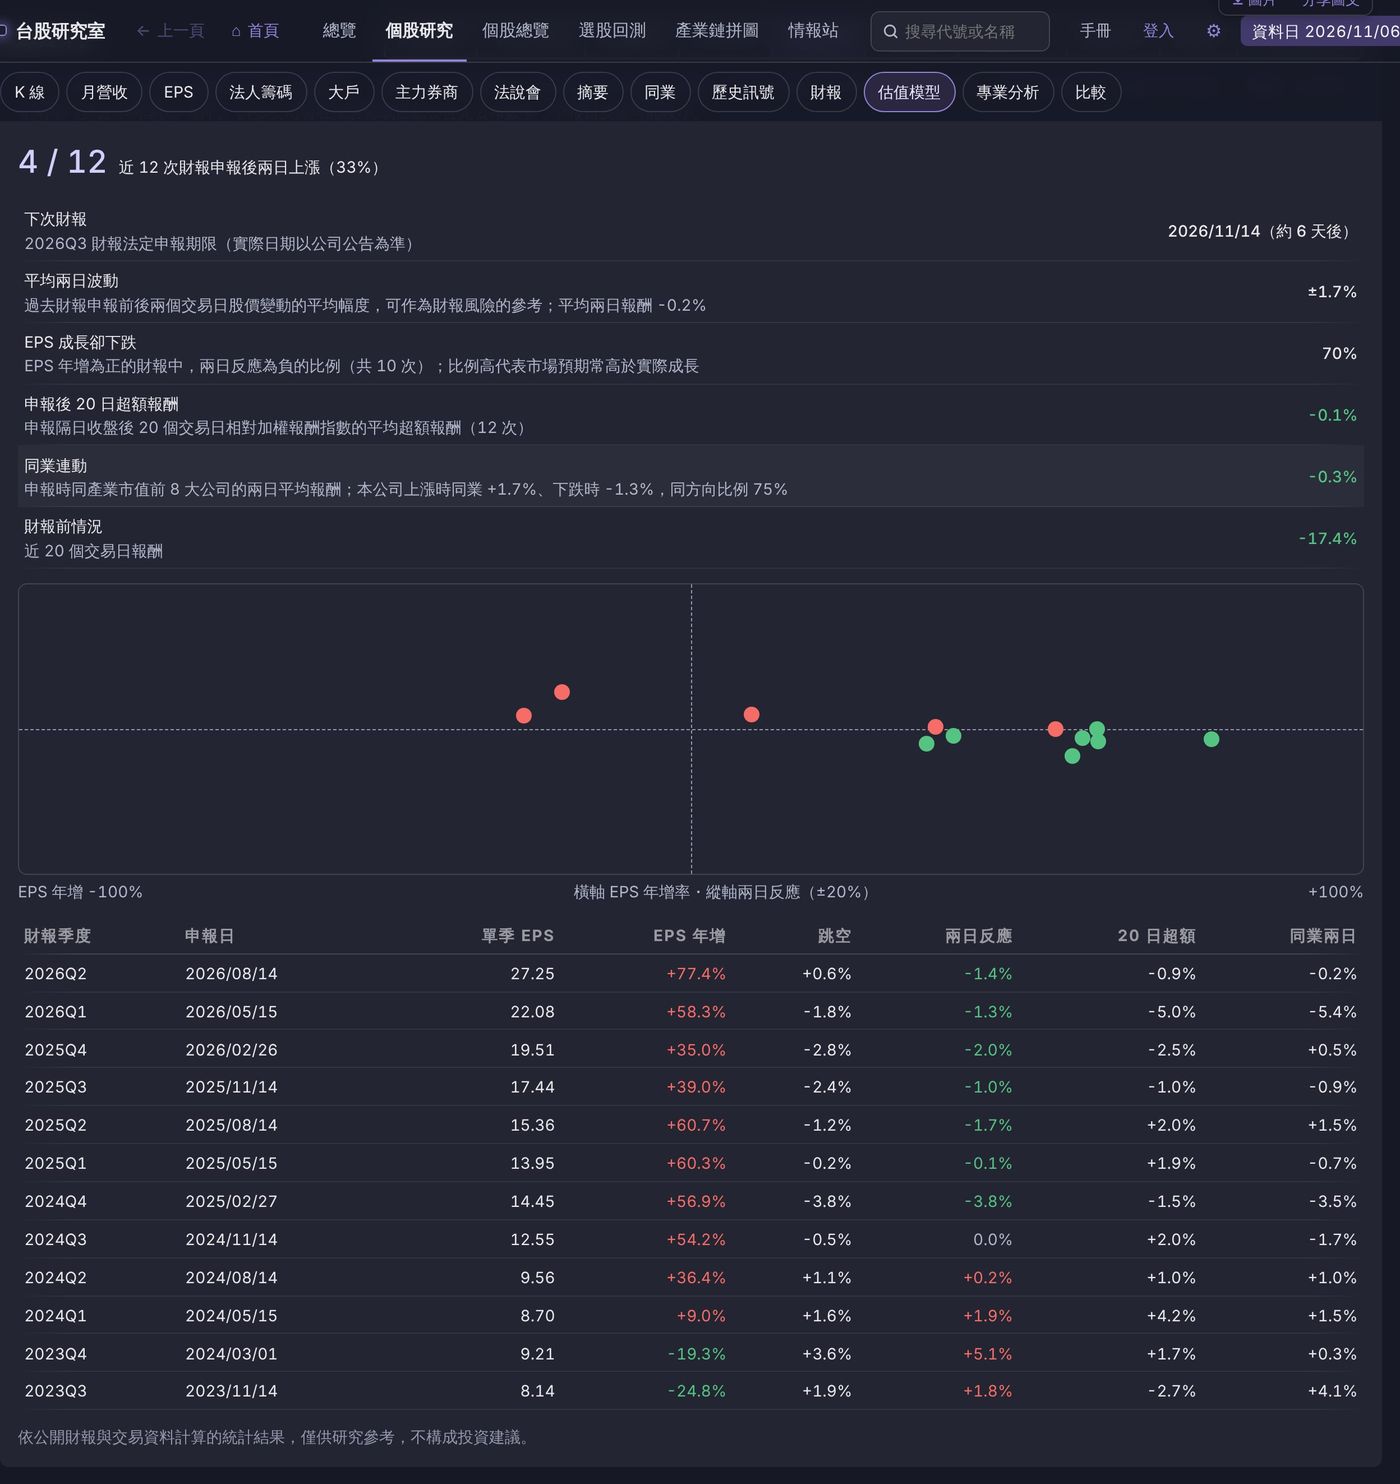
很多投資人有過這種經驗:財報數字明明不錯,股價卻在公布後下跌。這通常不是市場「看不懂」,而是好消息早就被預期、反映在股價裡。「財報反應」把一檔股票過去每次財報申報前後的股價表現整理出來,回答一個問題:這家公司的財報,歷來對股價有多大影響?
它怎麼算
工具以正式財報申報日為事件日,使用還原股價(含除權息),統計最近 12 次申報:
- 兩日反應:申報前一個交易日收盤,到申報隔日收盤的漲跌幅。用兩天而不是一天,是因為有些公司在盤後申報,反應會落在隔天。
- 跳空:申報日或隔日開盤相對前一日收盤的幅度,取兩者中較大者,看市場第一時間的情緒。
- EPS 成長卻下跌:在單季 EPS 較去年同季成長的財報中,兩日反應為負的比例。台股沒有公開的分析師 EPS 預估,因此以 EPS 年增率代替「財報驚喜」。
- 申報後 20 日超額報酬:從申報隔日收盤起算 20 個交易日,股價報酬減去加權報酬指數報酬的平均值,觀察反應是否延續。
- 同業連動:同一申報日,產業鏈相近的前 8 檔同業的兩日平均報酬,並分別列出本公司上漲與下跌時同業的表現、以及同方向的比例。
上方另有下次財報的法定申報期限(第一季 5/15、第二季 8/14、第三季 11/14、年報隔年 3/31),實際日期以公司公告為準。
實務上怎麼用
情境一:評估財報前後的波動風險。「平均兩日波動」是過去兩日反應取絕對值後的平均,可當作財報期間股價可能變動幅度的參考。若你的部位對短期波動很敏感,可以先看這個數字,再決定財報前的部位大小。
情境二:判斷市場預期的高低。如果「EPS 成長卻下跌」的比例偏高,散布圖右半邊(EPS 成長)卻有許多點落在水平線以下,代表市場習慣提前反映好消息。此時研究重點應該放在成長幅度是否超越過去,而不是成長與否。
情境三:分辨個股消息與產業消息。同業連動的同方向比例高,表示股價常跟著整個產業一起動;比例低,則公司本身的財報內容影響較大。
限制與常見誤用
- 樣本最多 12 次,統計意義有限,一兩次極端反應就會拉動平均。
- 許多公司會在法說會或自結公告先公布數字,正式申報日的反應因此可能偏小,建議搭配法說會與月營收一起看。
- 兩日反應也包含同期大盤與產業的變化,不全是財報本身造成的。
- 過去的反應模式不代表下一次一定相同。
想了解法定期限與各欄位的完整定義,請參考使用手冊:財報反應。
本文僅為資訊整理與研究方法分享,不構成投資建議;投資前請自行判斷並承擔風險。本網站不提供即時報價,資料以各來源公布為準。