從三率看一家公司的賺錢體質:季 EPS、毛利率、營益率與單季 ROE
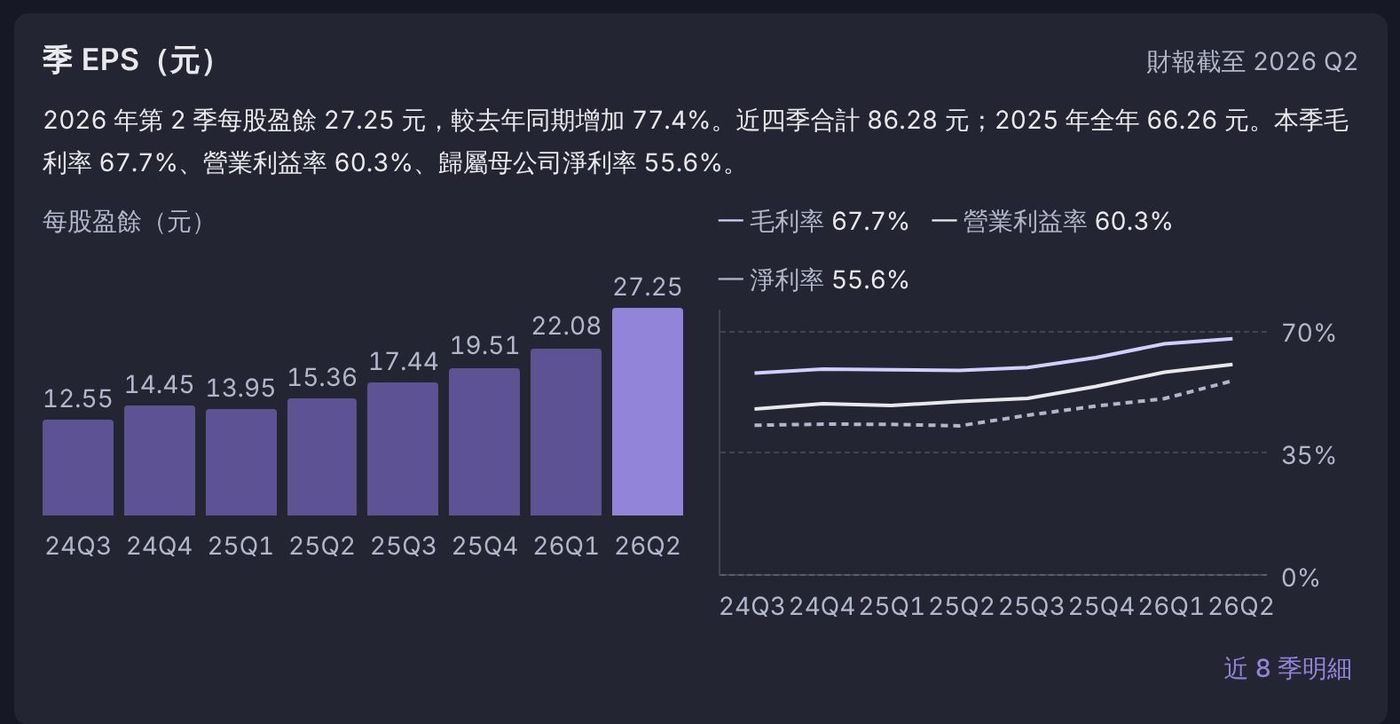
每股盈餘(EPS)是最常被引用的獲利數字,但兩家 EPS 相同的公司,體質可能完全不同:一家靠本業穩定賺錢,另一家靠一次性處分資產。季 EPS 與三率區塊,就是把損益表拆成幾層,讓你看出獲利從哪裡來。
區塊內容
- 左圖:近 8 季 EPS,負值以綠色顯示。
- 右圖:毛利率、營業利益率、淨利率三條線。
- 一句話結論:最新一季 EPS 與去年同季比較、近四季合計、上一年度全年,以及本季三率。
- 「近 8 季明細」表格:EPS、EPS 年增、三率與單季 ROE。
三率是一層一層扣下來的
可以把營收想成一塊披薩,每一層費用切走一部分:
| 指標 | 計算方式 | 反映什麼 |
|---|---|---|
| 毛利率 | 營業毛利 ÷ 營業收入 | 產品定價能力與成本控制 |
| 營業利益率 | 營業利益 ÷ 營業收入 | 再扣掉管銷與研發費用後的本業效率 |
| 淨利率 | 歸屬母公司淨利 ÷ 營業收入 | 加上業外收支、扣掉所得稅後的最終結果 |
| 單季 ROE | 單季歸屬母公司淨利 ÷ 期初與期末股東權益平均 | 股東每投入一元,這一季賺回多少 |
單季 ROE 沒有年化,若要和年度 ROE 比較,大約要乘以 4 才是同一量級,但季節性產業不宜直接這樣換算。
三個判讀情境
- 三率同步上升:產品賣得更好、費用控制也改善,通常是體質轉強的訊號。
- 毛利率升、營益率降:可能是研發或行銷費用增加。要分辨是為未來成長投資,還是費用失控,可以對照法說會說明。
- 營益率持平、淨利率大跳:多半來自業外,例如匯兌、投資收益或處分利益。這類獲利的持續性較低,看 EPS 時要扣掉這部分想像。
EPS 的年增比較,網站用「去年同一季」而不是「上一季」,原因與月營收相同:避開季節性。
限制
- 金融保險業的收入結構不同,「營業毛利」不代表一般意義的毛利,網站不列毛利率與營業利益率,只列淨利率。
- 季報公布時間晚於月營收,最新一季數字反映的是一段時間之前的狀況。
- EPS 會受股本變動影響,例如增資或減資後,前後期比較要留意。
搭配月營收看營收趨勢、再用三率看獲利品質,是基本面研究最常用的組合。完整說明見使用手冊:季 EPS 與三率。
本文僅為資訊整理與研究方法分享,不構成投資建議;投資前請自行判斷並承擔風險。本網站不提供即時報價,資料以各來源公布為準。