回測結果怎麼判讀:從勝率、資金模擬到回撤與報酬分布
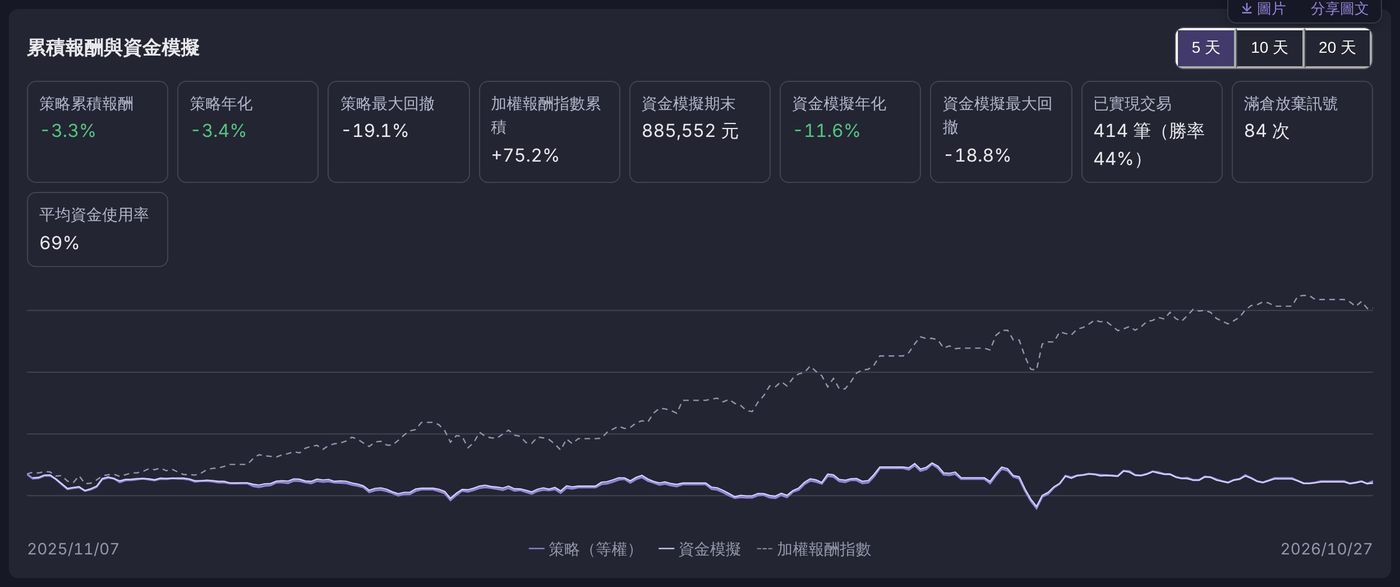
回測跑完,畫面上會出現一大串數字。只盯著最高的那個報酬率,就像只看體檢報告的身高,忽略了血壓與血糖。這篇帶你依序讀懂回測結果的每個區塊。
回測統計:先看平均,也看中位數
每種持有天數一列,列出交易筆數、勝率、平均與中位數報酬、同期大盤、平均超額報酬、勝過大盤的比例,以及最佳與最差一筆。
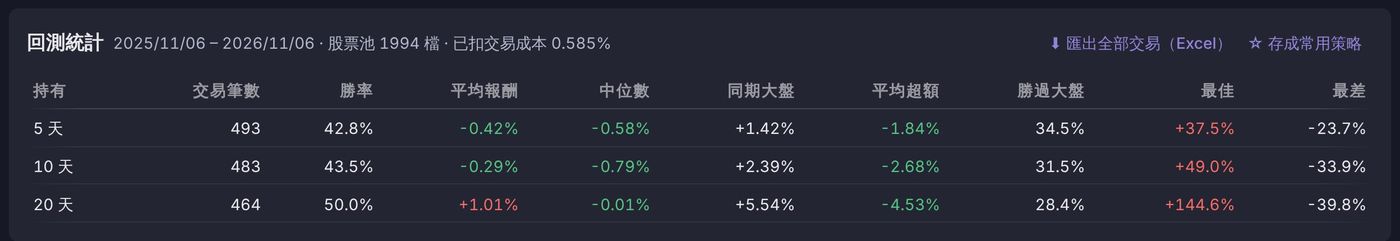
判讀時先看三件事:交易筆數夠不夠多(太少容易是運氣)、平均與中位數差距大不大(差很多代表被少數大賺的交易拉高)、超額報酬是否為正(扣掉大盤之後才是策略本身的貢獻)。
累積報酬與資金模擬
圖上有三條線:策略等權、資金模擬、加權報酬指數。等權曲線假設每個選股批次都能平均投入;資金模擬則照真實限制操作:固定本金、最多同時持有固定檔數,每檔投入「當時總資產 ÷ 最多持有檔數」,持股滿了就放棄新訊號,交易成本一半算在買進、一半算在賣出。
兩條策略曲線差距很大時,代表訊號常常集中在同一段時間出現,真實資金根本接不住。這時要留意「滿倉放棄的訊號數」與「資金使用率」。
每月績效與回撤水下圖
每月績效以年 × 月的熱度格呈現,可切換策略報酬或超額報酬,看看報酬是平均分散在各月份,還是集中在少數幾個月。回撤水下圖畫出每天距離前高的跌幅,並註明最大回撤的起訖日與回到前高所花的時間。
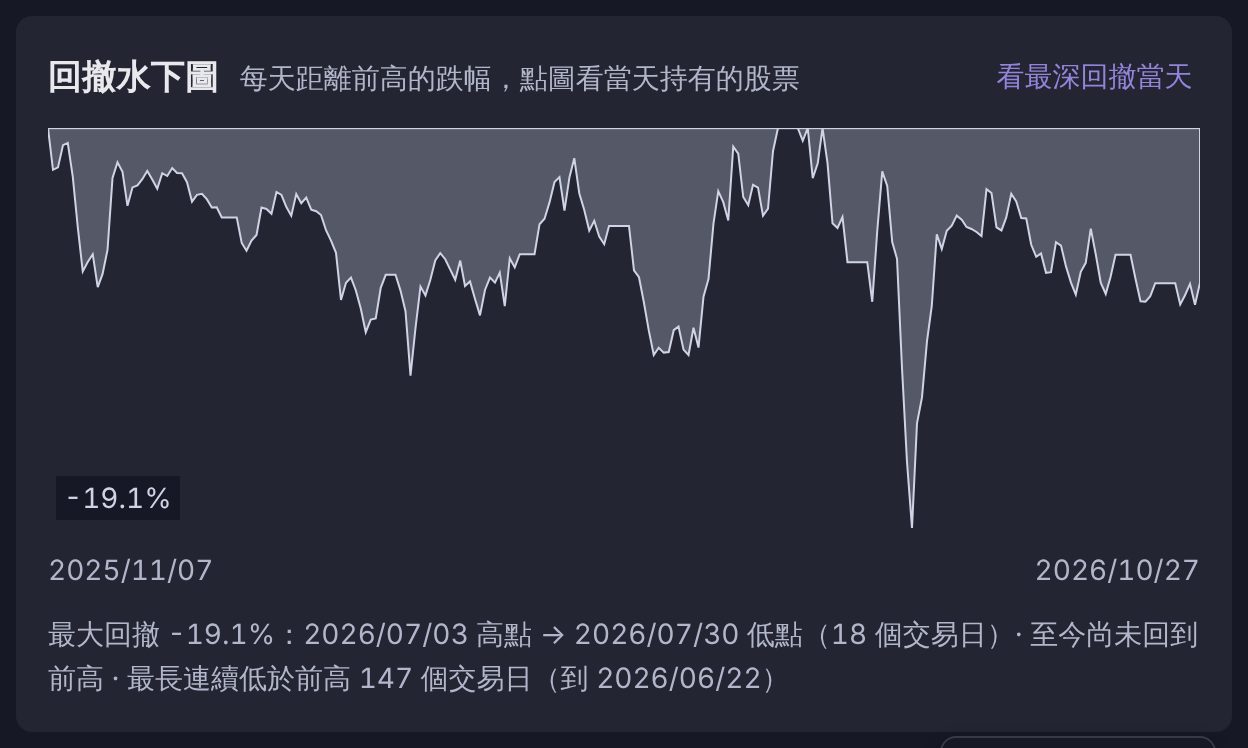
按「看最深回撤當天」,可以檢查最壞時期手上持有哪些股票,是否都屬於同一個產業或同一種題材。
單筆報酬分布與前 5% 交易的貢獻
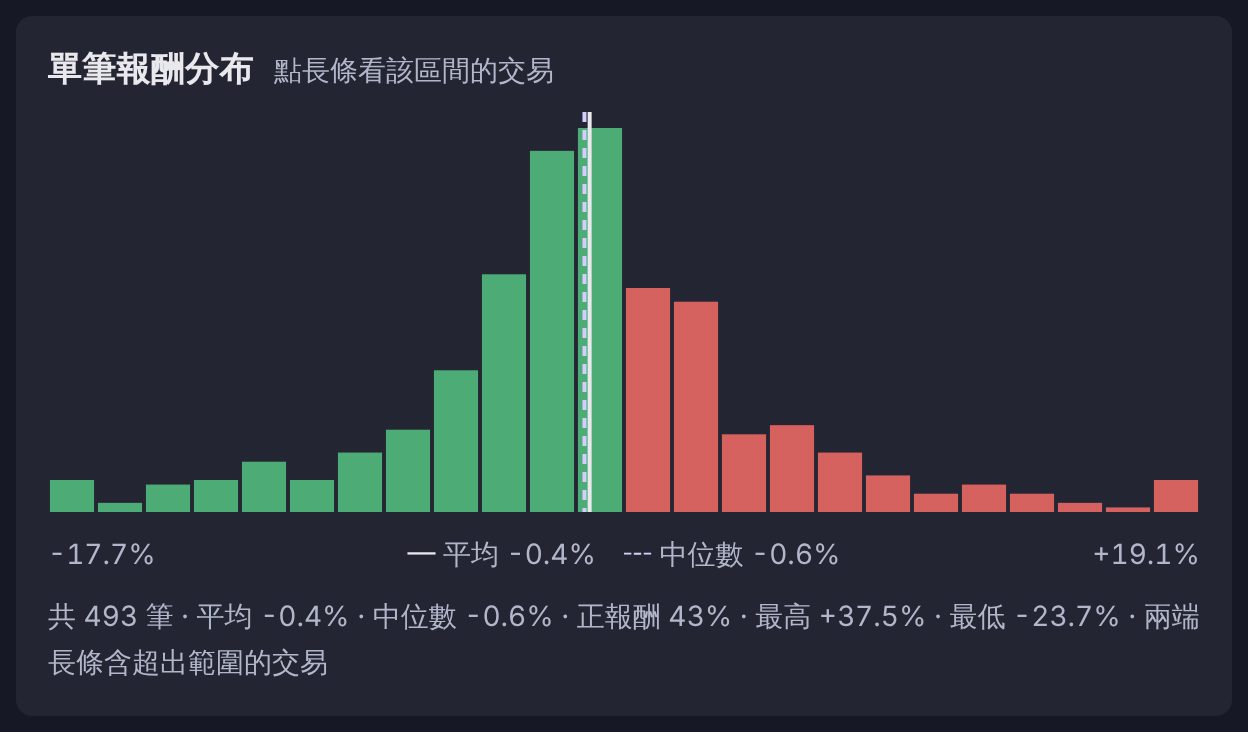
直方圖把每筆交易的報酬分成區間,標出平均與中位數,並計算「報酬最高的 5% 交易貢獻總報酬的比例」。比例很高,表示策略的成績主要靠少數幾筆大賺撐起,只要錯過其中幾筆,結果就可能完全不同,穩定性要打折扣。
交易 K 線:回到單筆交易現場
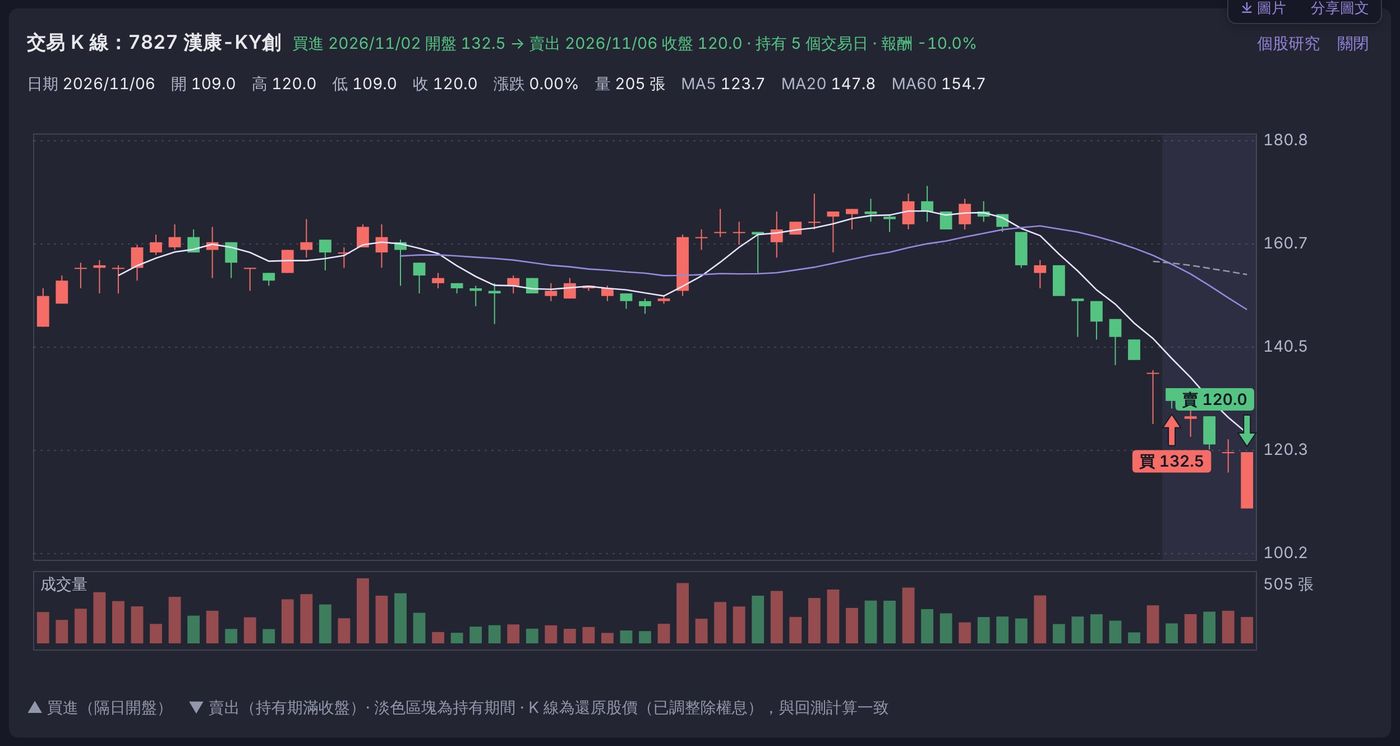
資金模擬交易明細列出最近 80 筆交易,點一筆就會畫出該股從進場前 60 日到出場後 30 日的 K 線,並標出買進、賣出點。K 線用還原股價,與回測一致。逐筆檢查幾筆大賺與大賠的交易,常能發現條件設計上的漏洞,例如總在急漲之後才追進。
判讀順序建議
建議先看筆數與中位數,再看資金模擬與回撤,最後確認不是靠少數交易撐場。回測沒有計入滑價與流動性,結果僅供研究參考。想進一步檢查策略是否過度擬合,請讀最佳策略與樣本外驗證,各圖表說明見使用手冊。
本文僅為資訊整理與研究方法分享,不構成投資建議;投資前請自行判斷並承擔風險。本網站不提供即時報價,資料以各來源公布為準。