最佳策略與樣本外驗證:為什麼回測最漂亮的那組,不一定最可靠
考試前把歷屆考題背得滾瓜爛熟,拿到新考卷卻不一定考得好。選股策略也一樣:在過去資料上調到最好的參數,未必適用於接下來的市場。「最佳策略」區塊就是用一張「新考卷」來檢查策略。
每週自動跑一遍參數格
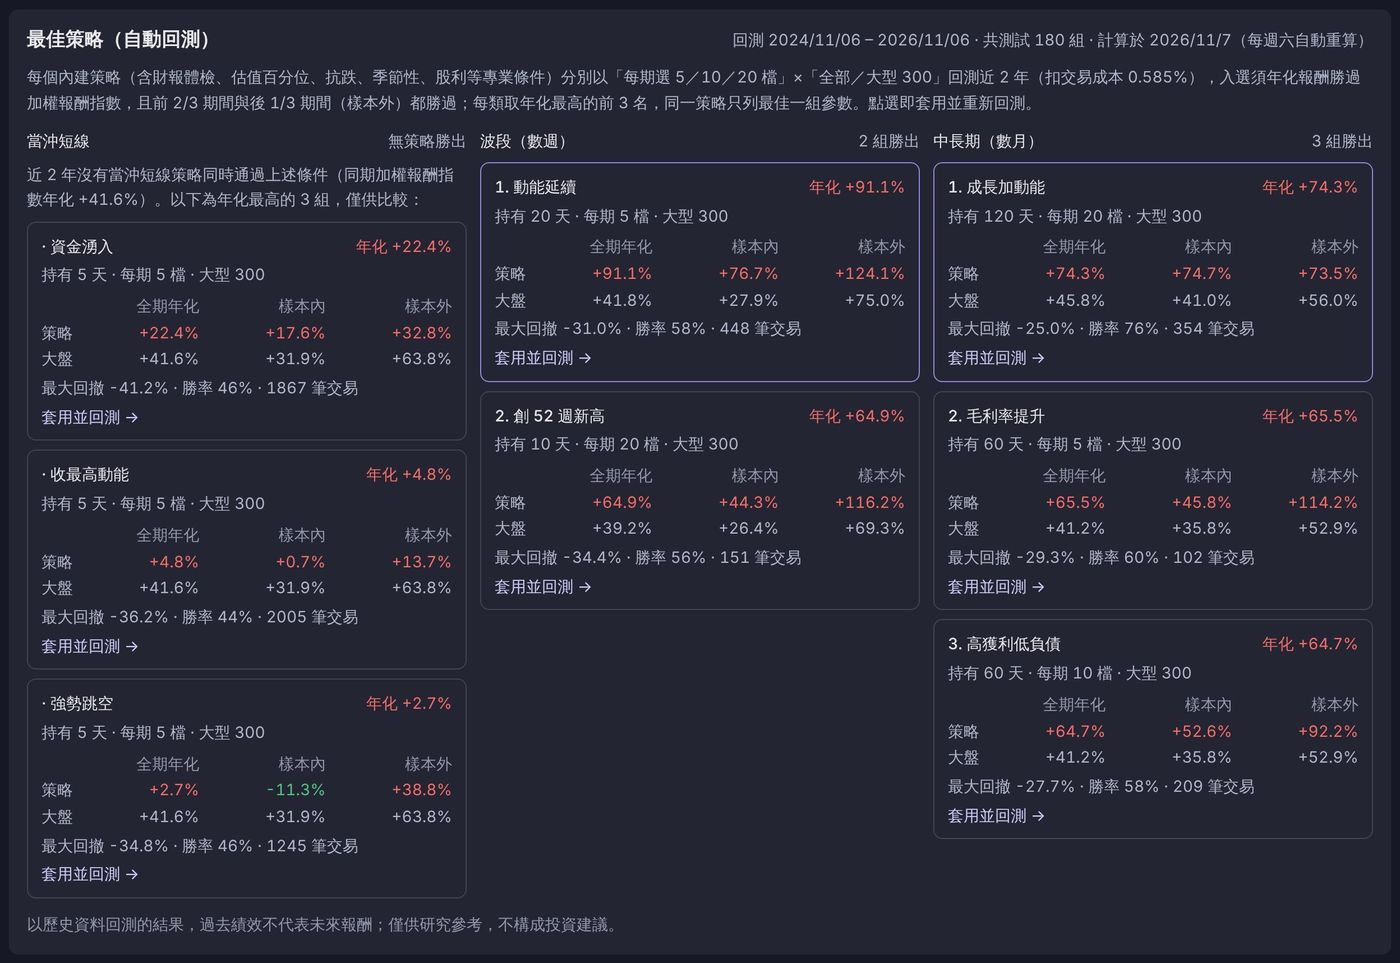
網站每週六自動重算:把 30 個內建選股模組,各自搭配「每期選 5/10/20 檔」與「全部股票/市值前 300 大」兩個股票池,組成 180 組參數格,回測近 2 年,每筆交易扣除 0.585% 的交易成本。每一組會分別計算模組內每種持有天數的結果。
截圖資料日 2026/11/06(回測期間 2024/11/06–2026/11/06,共測試 180 組,資料來源:本站以證交所、櫃買中心收盤資料計算)。截圖中波段有 2 組、中長期有 3 組通過門檻,當沖短線沒有任何一組通過,畫面改列年化較高的 3 組僅供比較。沒有策略勝出也是一種資訊:代表這段期間短線模組大多沒有打敗大盤。
入選門檻:三個都要過
把回測期間切成前 2/3 與後 1/3。前段叫樣本內,後段叫樣本外。入選必須同時符合:
- 全期間年化報酬勝過加權報酬指數(含股利再投入的大盤指數)。
- 樣本內年化報酬勝過同期大盤。
- 樣本外年化報酬也勝過同期大盤。
另外,該持有天數的交易至少要有 30 筆。通過的組合依年化報酬排序,每類取前 3 名,同一個模組只列最好的一組參數,避免名單被同一套邏輯的不同變形佔滿。
什麼是過度擬合
過度擬合是指條件被調得太貼合過去的資料,像是量身訂做、只合一個人穿的衣服。它在樣本內通常表現亮眼,到了樣本外就失靈。看卡片時,可以比較樣本內與樣本外的差距:兩段都穩定勝過大盤,比只有某一段特別突出更值得研究。
實務上怎麼用
按卡片上的「套用並回測 →」,會帶入該組模組、持有天數、每期檔數與股票池,接著自己做三件事:
- 換一個回測期間(例如 5 年)重跑,看結論是否還成立。
- 打開每月績效,檢查報酬是否集中在少數月份。
- 看資金模擬與最大回撤,確認這套方法的波動是自己承受得了的。
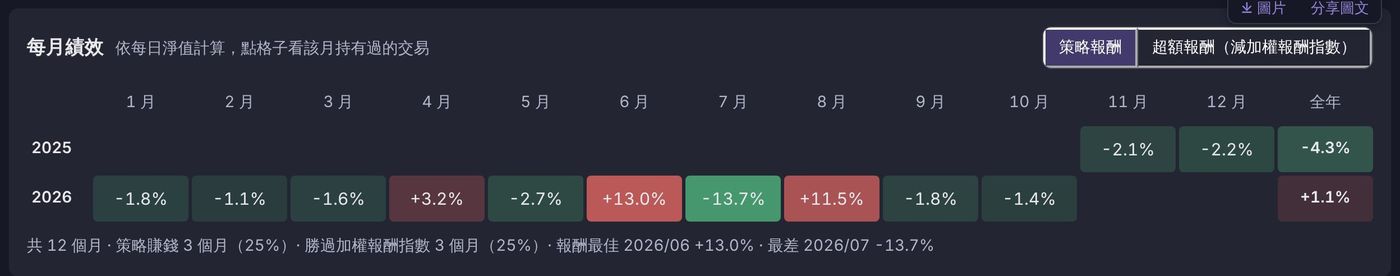
研究出自己滿意的設定後,在回測統計按「☆ 存成常用策略」並取名,就會出現在頁面上方的「我的常用策略」。最多 30 個,點卡片帶入設定、按「回測」可直接用最新資料重跑;登入後可跨裝置同步。
限制
樣本外驗證能降低、但無法消除過度擬合;近 2 年只涵蓋有限的市場型態,名單也會隨每週重算而變動。結果是歷史統計,不代表未來報酬。回測報表的讀法見回測結果怎麼判讀,完整規則見使用手冊。
本文僅為資訊整理與研究方法分享,不構成投資建議;投資前請自行判斷並承擔風險。本網站不提供即時報價,資料以各來源公布為準。