杜邦分析:同樣是 ROE 提高,賺得多和借得多大不相同
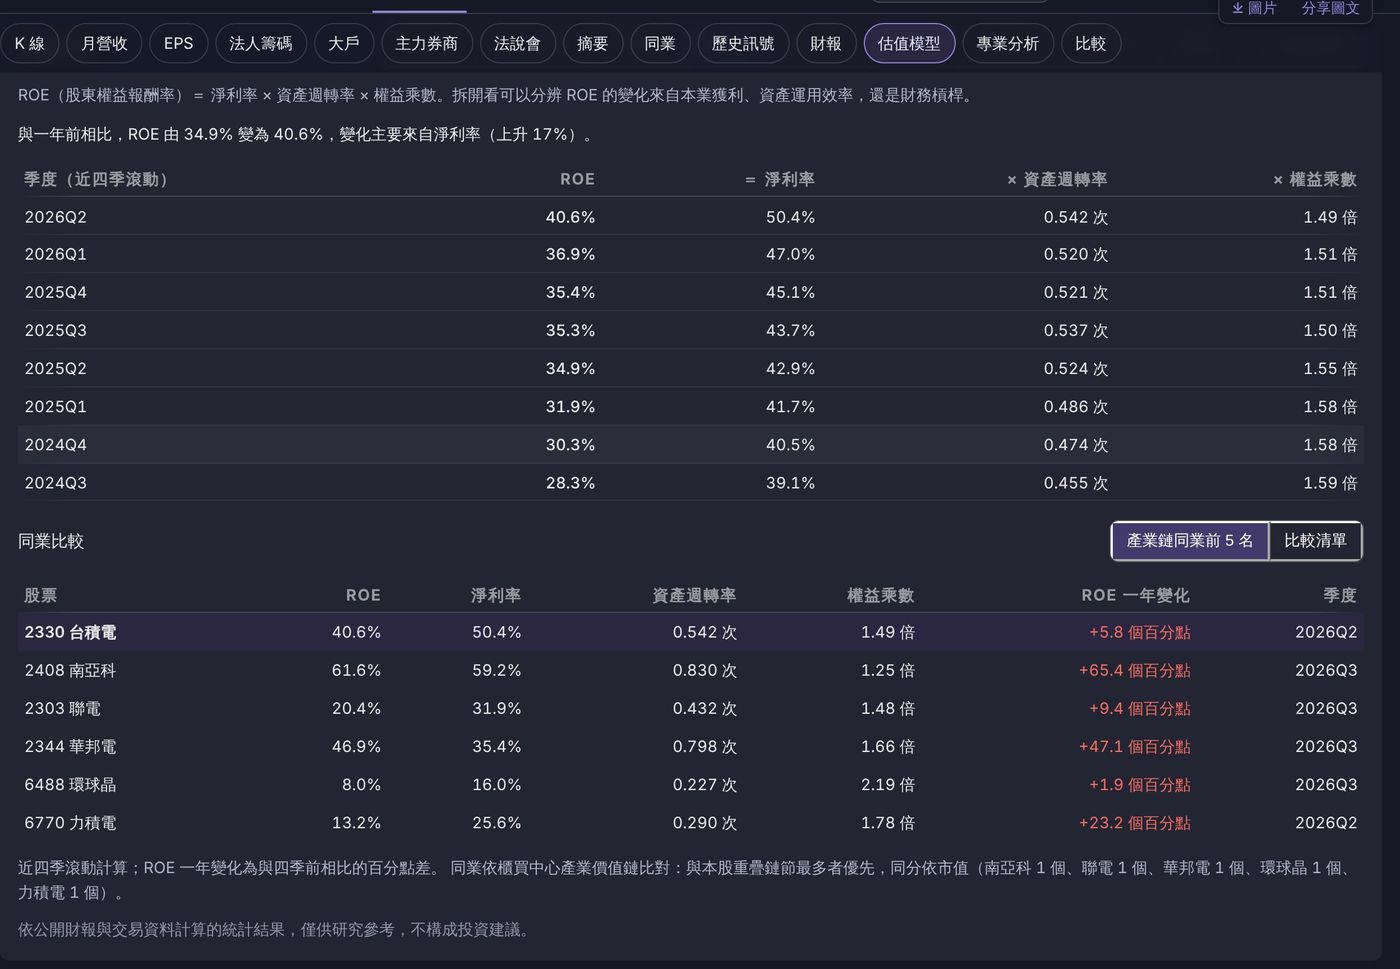
ROE(股東權益報酬率)常被稱為最重要的獲利指標,意思是股東每投入 100 元,一年能賺回多少。但只看 ROE 有個盲點:兩家 ROE 一樣高的公司,一家靠產品利潤厚,另一家靠大量借錢擴張,風險完全不同。杜邦分析就像把一道菜的味道拆成鹽、糖、醬油,讓你知道 ROE 到底是從哪裡來的。
公式與計算方式
ROE = 淨利率 × 資產週轉率 × 權益乘數
- 淨利率=淨利 ÷ 營收:每做 100 元生意留下多少獲利,反映本業賺錢能力與費用控制。
- 資產週轉率=營收 ÷ 總資產:每 1 元資產一年創造多少營收,反映資產運用效率。
- 權益乘數=總資產 ÷ 股東權益:資產中有多少是用股東以外的錢撐起來,數字越大代表財務槓桿越高。
三項相乘,營收與總資產會互相抵消,結果就是淨利 ÷ 股東權益,也就是 ROE。
網站採近四季滾動計算:淨利與營收用近四季合計,總資產與股東權益取本季與四季前的平均,避免單季的淡旺季造成跳動。表格列出近 8 季的 ROE 與三項因子,上方一句話說明與一年前(四季前)相比,ROE 由多少變為多少,以及變化幅度最大的是哪一項。程式以三項因子各自的變動比例比較大小,找出主要來源。
實務上怎麼用
- 判斷 ROE 提升的品質:來自淨利率提升,代表產品競爭力或成本控制改善;來自資產週轉率提升,代表產能利用率或營運效率改善;來自權益乘數上升,則代表負債增加,需搭配負債比率與利息負擔一起看。
- 辨識商業模式:高淨利率、低週轉率,常見於技術門檻高或資本密集的產業;低淨利率、高週轉率,則常見於通路與代工。用同業表比較,可看出公司在產業中走的是哪一條路。
- 追蹤趨勢而非單季:連續幾季淨利率穩定上升,比某一季 ROE 突然跳高更有參考價值。
限制與常見誤用
- 業外收益、處分資產利益會推高淨利率,使 ROE 看似改善,需回到損益表確認來源。
- 股東權益很小或為負的公司,權益乘數會異常放大,ROE 失去比較意義。
- 金融業本來就以高財務槓桿經營,權益乘數不宜與一般產業直接比較。
- 杜邦分析說明的是「過去怎麼賺」,不代表未來能維持。
想從另一個角度檢查財務體質,可參考財報體檢;說明見使用手冊:杜邦分析。
本文僅為資訊整理與研究方法分享,不構成投資建議;投資前請自行判斷並承擔風險。本網站不提供即時報價,資料以各來源公布為準。