財報排雷:13 個面向打分數、12 條規則找出財報裡該追問的地方
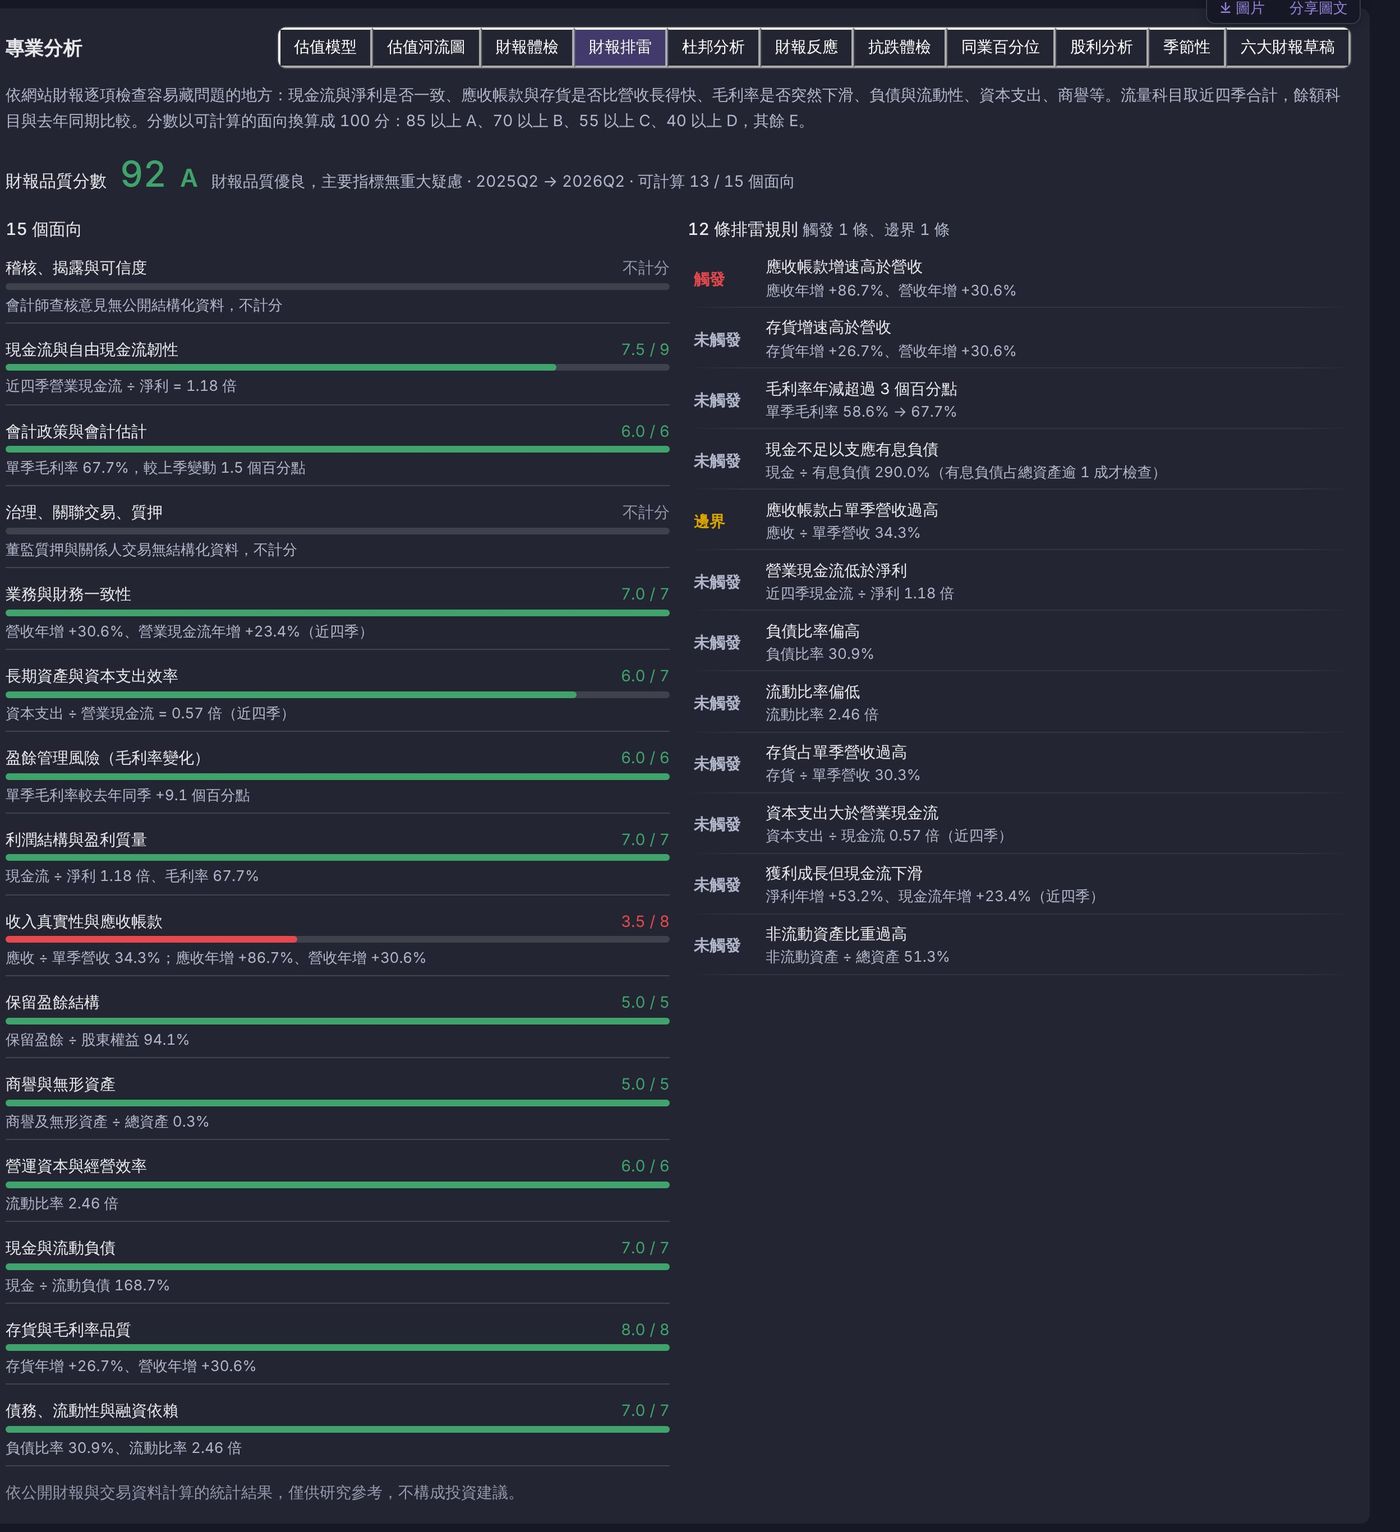
買中古屋時,有經驗的人會敲敲牆壁、看天花板有沒有水痕。財報也一樣,獲利漂亮不代表沒有疑點。專業分析新增的「財報排雷」不判斷公司好壞,而是把值得追問的科目標出來。
分數怎麼算
15 個面向各有滿分。「稽核、揭露與可信度」(會計師查核意見)和「治理、關聯交易、質押」沒有公開的結構化資料,標示「不計分」。其餘 13 個面向的得分加總後換算成 100 分:85 分以上 A、70 以上 B、55 以上 C、40 以上 D,其餘 E。資料不足的面向從分母排除。
計算有一個原則:流量科目取近四季合計,餘額科目和去年同期比。營收、現金流、資本支出是期間累積的數字,單季易受出貨時點與淡旺季影響,加總四季較平穩;應收帳款、存貨、負債是季底的存量,和一年前同一季底比,才不會把旺季備貨誤當異常。毛利率用單季數字,比較上一季與去年同季。
12 條排雷規則
| 規則 | 觸發 | 邊界 |
|---|---|---|
| 應收帳款增速高於營收 | 年增率差距大於 5 個百分點 | 差距在 −5 到 5 之間 |
| 存貨增速高於營收 | 差距大於 10 個百分點 | 0 到 10 |
| 毛利率年減 | 減少超過 5 個百分點 | 3 到 5 |
| 現金不足以支應有息負債 | 現金 ÷ 有息負債低於 25% | 25% 到 40% |
| 應收帳款占單季營收 | 高於 35% | 25% 到 35% |
| 營業現金流低於淨利 | 現金流為負,或低於淨利 0.5 倍 | 0.5 到 1 倍 |
| 負債比率偏高 | 高於 70% | 60% 到 70% |
| 流動比率偏低 | 低於 1 倍 | 1 到 1.2 倍 |
| 存貨占單季營收 | 高於 50% | 35% 到 50% |
| 資本支出大於營業現金流 | 高於 1.2 倍,或現金流不為正 | 0.9 到 1.2 倍 |
| 獲利成長但現金流下滑 | 淨利年增逾 15% 且現金流年減逾 10% | 淨利年增逾 10% 且現金流衰退 |
| 非流動資產比重 | 高於 70% | 60% 到 70% |
有息負債占總資產不到 1 成的公司,不檢查現金缺口。
和 F 分數、Z 分數一起看
財報體檢的 Piotroski F 分數看體質是否比去年好,Altman Z 分數看財務壓力,排雷則看哪些科目的變化對不上。搭配判讀:
- F 分數高、排雷乾淨:體質改善且帳面一致,可接著研究估值。
- F 分數高、但觸發應收或存貨規則:獲利可能還沒變成現金,回「財務報表」看逐季變化並對照月營收。
- Z 分數在警戒區,又觸發現金與流動比率規則:先釐清短期償債能力。
季底出貨集中就可能讓應收短暫偏高,連續幾季觸發才需特別注意。
限制
- 金融保險業的資產負債結構不同,不適用財報排雷。
- 規則只看數字關係,無法判斷背後原因,也看不到會計師意見與董監質押。
- 分數是檢查結果,不代表公司財報有不實之處。
完整欄位說明見使用手冊:財報排雷。
本文僅為資訊整理與研究方法分享,不構成投資建議;投資前請自行判斷並承擔風險。本網站不提供即時報價,資料以各來源公布為準。